新贷还旧贷越滚越多?刚需欠款户的债务拆解指南
本图由 AI 生成,仅作示意,与文中人物、场所无关。
📌 新贷还旧贷是怎么滚起来的?先看一位欠款人的自述:
“我2020年贷款买了房,月供8000。2023年失业后,为了不断供,我开始用信用卡套现还房贷,后来又借了网贷。现在每个月要还1万5,我根本还不起。感觉永远还不完。”
——本文基于张瑜律师办理金融案件的实务经验整理
故事发生经过
小李和妻子在某地工作,2020年贷款买了一套房子,总价120万,贷款80万,月供4000多元。当时小李月入1万,妻子月入4000,2021年生育一子,不过生活也很不错。
2023年初,小李所在的公司大规模裁员,他失业了。妻子工资要养孩子、交水电,房贷只能小李自己想办法。刚开始失业补偿金能偿还一些,但是后来为了不断供,他开始刷信用卡还房贷。
起初小李觉得"再撑几个月找到工作就好了"。但大环境不好,小李找了一年都没找到理想薪资的工作,只能换了岗位,月入4000元,连房贷都不够,同时信用卡的窟窿越来越大,他又开始借网贷还信用卡。
到2024年底,小李的债务结构变成了这样:
- 房贷:剩余70万,月供4000多
- 信用卡:3张卡共欠12万,最低还款每月3000
- 网贷:5个平台共欠8万,每月还款3000
本图由 AI 生成,仅作示意,与文中人物、场所无关。
每个月要还1万,但小李的收入只有4000。他开始逾期,催收电话不断,妻子跟他吵,连孩子的兴趣课都取消了,全家都在压抑中喘息。
小李找到我,第一句话就是:“张律师,我感觉这辈子没什么希望了。”
张律师分析
由于这几年市场环境影响,大量人员被裁员,直接影响了家庭收入情况,再加上前些年对消费的超前支出,导致非常多的贷款人不能再满足之前的约定,出现逾期还款的状况,同时由于财务知识和金融知识不清楚,导致很多贷款人没有认真面对“借新还旧”等方案的实质影响和隐藏约定,导致出现饮鸩止渴的情形屡屡发生。
本案中小李的这种处境,在金融机构债务纠纷中非常普遍,而且由于经济下行,普通居民一旦遭受裁员降薪等情况,就会导致家庭收入急剧下降,但是刚性支出依旧存在,那么很多人就会出现财务危机,更严重的出现生存危机。从短期来看,小李及时采取拆东墙补西墙的方法,是不会出现任何改善的,反而是饮鸩止渴,增加了贷款欠款金额的同时,还要准备背负更多的债务利息、罚息、违约金等等逾期资金。 从目前的状态来看,小李的目前处境非常不好,但也并不代表什么也做不了,因为小李的状态本身已经失业人员,没有正常稳定的收入,夫妻二人背负的债务也很高,应该将所有债务一并整理弄清,不仅包括债权人都有哪些,还要弄清楚贷款金额、利息、偿还方式、违约代价、可能因违约导致出现的影响,都要进行分析,因为日子还要过下去,孩子还小,未来还很长,在不能一次性全款还清的条件下,就要对自己未来一段时期处在偿还债务的状态提前做心理准备,同时按照实际情况来研究还款协商工作,不能再过一天是一天了。
我在以下表格中也提供一些法条规定,以做到有法可依。
根据《民法典》和相关金融法规:
新贷还旧贷本身不违法,但如果你没有规划好还款来源和成本,就会陷入"债务雪球"——越借越多,越还越穷。
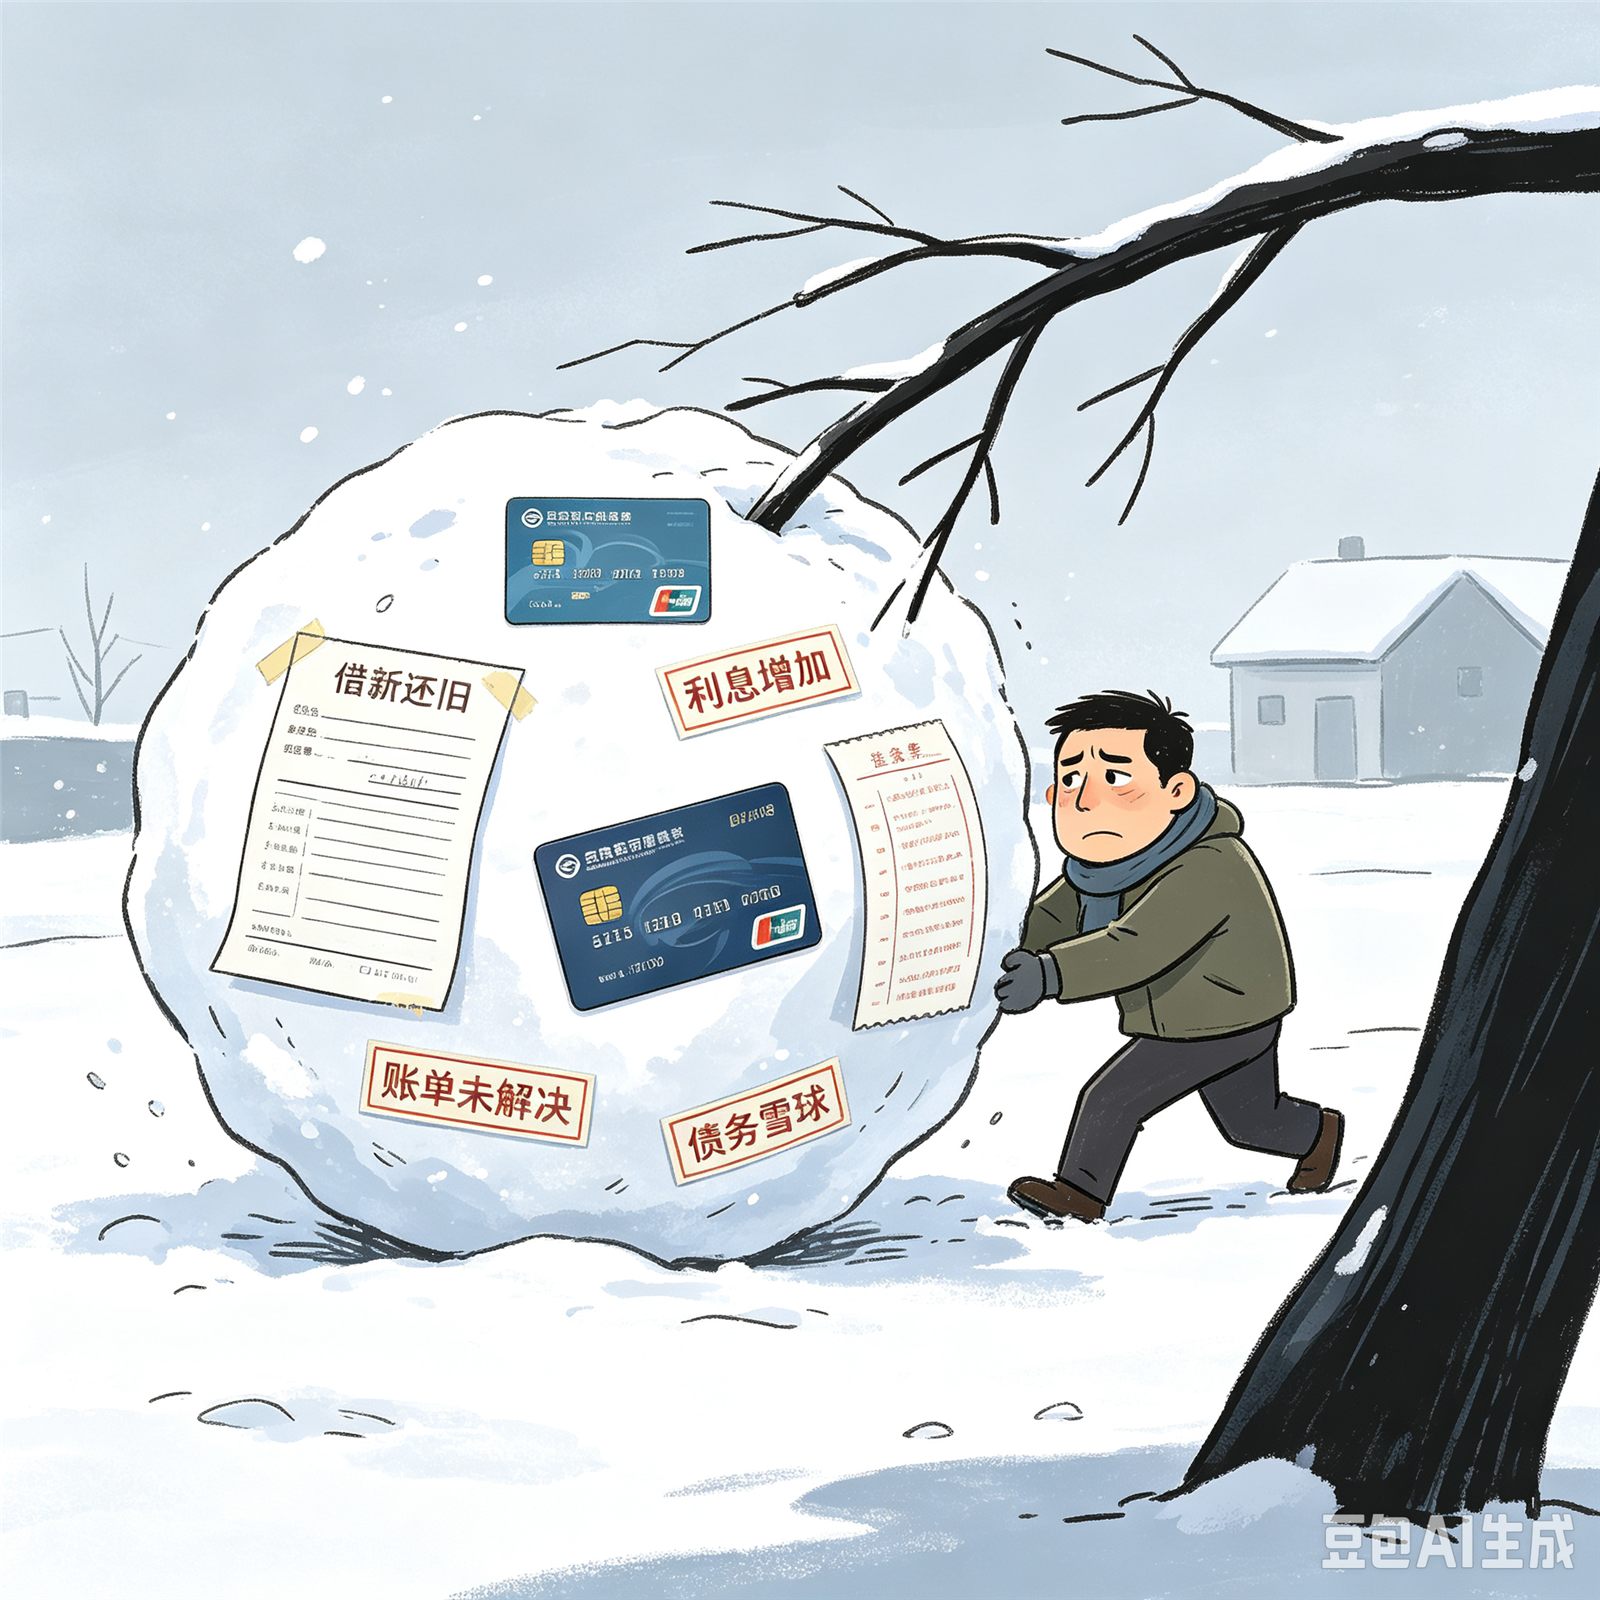
本图由 AI 生成,仅作示意,与文中人物、场所无关。
🔍 为什么"借新还旧"会让债务越滚越大?——法律人拆解的3个致命误区
| 误区 | 法律真相 | 相关依据 | 普通人实操影响 |
|---|---|---|---|
| “只要能还上,借哪个平台的钱都一样” | 不同借款的综合成本差异巨大(信用卡分期年化12%-18%,网贷可能高达36%或更高) | 虽然《民法典》第680条:禁止高利放贷,借款利率不得违反国家有关规定 ,但是网贷的催收和债务构成非常隐蔽,需要专业分析 | 你用36%的网贷还12%的信用卡,看似还上了,实际利息成本翻了3倍 |
| “最低还款就行,不会影响征信” | 最低还款只是不算逾期,但利息会按全额计算,且长期最低还款可能被银行降额 | 各银行信用卡领用合同、分期协议条款 | 你以为"没事",其实利息在滚,而且银行随时可能降你的额度 |
| “我可以一直借下去,总有办法还” | 所有借款最终都要还,而且借款越多,征信越差,后续借款难度越大 | 《征信业管理条例》:逾期记录保留5年 | 你在透支未来的借款能力,一旦所有平台都不借了,资金链就断了 |
| “银行的借款利息最高不超过4倍LPR,拖着不还也没多少” | 4倍LPR的法律规定适用民间借贷,不适用金融机构借款合同 | 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第一条第二款:不适用金融机构 | 民间借贷最高4倍LPR,但银行可以最多主张年利息24%,俗称的"二分利" |
💡 关键结论:
拆东墙补西墙不是错,错的是如何拆以及怎么拆。
不怕债务缠身,就怕不知道都是什么债务。 如果你用高成本借款还低成本借款,债务只会越来越多。
你需要的是债务重组,而不是继续过一天是一天。
本图由 AI 生成,仅作示意,与文中人物、场所无关。
⚖️ 为什么小李需要做"债务重组"并且不能继续借新还旧?——3种合法路径
(1)债务重组的核心逻辑
不是"借更多的钱",而是"把现有债务重新规划"——分析欠款情况、了解利息成本、研究如何延长还款期限、减少月供压力、并且都以生存为第一原则。
(2)3种合法路径对比
| 路径 | 适用情况 | 具体操作 | 优缺点 |
|---|---|---|---|
| 贷款展期 | 有稳定收入来源,只是短期周转困难 | 向银行申请延长贷款期限(如从20年延长到30年),降低月供 | ✅ 合法合规,不影响征信 ❌ 需要银行同意,且有手续费,银行贷款收窄后成功率很低 |
| 债务整合贷款 | 多笔高息借款,可以用低息贷款一次性结清 | 申请一笔低息贷款(如房贷加按揭、消费贷),一次性还清所有高息借款,只还这一笔低息贷款 | ✅ 降低综合利息 ❌ 需要抵押物或较好征信 |
| 协商分期/减免 | 已经逾期或即将逾期,无力按原协议还款 | 与每家债权人协商:延长分期、减免利息、一次性打折结清 | ✅ 可以大幅降低还款压力 ❌ 会影响征信,需要专业谈判 |
(3)什么情况下不该继续"借新还旧"?
- 新借款的利率 高于 旧借款
- 你已经没有稳定的还款来源
- 你的每期负债已经超过了收入的3倍
- 你开始用网贷还信用卡、用高利贷还网贷
✅ 为什么小李应该做债务重组?
小李的月收4000,妻子月收入4000,但月还款就已经达到1万,同时居家生活还要抚养孩子,缺口至少在5000-8000元左右。
继续借新还旧,只会让债务从20万变成30万、40万。
正确的做法是:暂时停止借新债,重新规划现有债务以及还款方式和协商方式。
我的建议
🛠️ 5步实操指南:刚需欠款户如何做债务重组?
| 步骤 | 操作 | 关键细节 |
|---|---|---|
| 1️⃣ 停止借新还旧 | 立即停止所有新的借款行为 | 每一次借新债,都是在增加未来的还款压力 |
| 2️⃣ 梳理全部债务 | 列出所有借款:平台、本金、利率、月供、剩余期限 | 用Excel或纸笔,一笔一笔写清楚,最好把不还款可能出现的风险也预测一下 |
| 3️⃣ 计算真实还款能力 | 月收入 - 必要支出(生活花销、工作花销、孩子抚养教育)= 每月能还多少 | 不要高估自己的还款能力,留足生活必需,开源节流 |
| 4️⃣ 制定还款优先级 | 先还高息借款(网贷、信用卡),后还低息借款(房贷) | 如果房贷即将断供,根据情况可以优先保住房子 |
| 5️⃣ 逐一协商 | 跟每家债权人谈:能否减免利息、延长分期、金融纾困 | 如果自己谈不下来,找专业律师协助 |
💡 实务经验:
在长期处理的金融纠纷实务中,很多欠款人一开始都在"借新还旧",越滚越多。
后来找到我,第一件事就是让他们停止借新债,然后重新规划。
真正能够盘活生路的只有自己,未来路还长,一定能抗住。
💎 什么情况下必须找律师介入?
- 债务已经超过收入的5倍:你自己谈不下来,需要专业方案
- 多个平台已经起诉你:需要统筹应对,避免"按下葫芦浮起瓢"
- 考虑债务整合贷款:需要评估方案是否真的划算,避免被"二次套牢"
你每梳理清楚一笔债务 → 你就少一分焦虑 → 你就多一分主动权 → 你就离"还清"更近一步
✅ 终极结论:小李如果想要走出债务困境,必须做到3件事
- 立即停止借新还旧(不要再增加新债务)
- 梳理全部债务并计算真实还款能力(搞清楚你到底欠多少、能还多少)
- 逐一与债权人协商重组方案(减免利息、延长分期或其他方案)
最后提醒:
新贷还旧贷不是不可以,但你要算清楚成本。
不要说"我先借了再说" → 说 “我先算清楚这笔借款的综合成本,再决定要不要借。”
转发提醒:债务不可怕,可怕的是没有规划。如身边有朋友正面临类似困境,可将本文转给他参考。
本文作者:张瑜 律师,辽宁格莱瑞律师事务所
常见问题
借新还旧本身违法吗?
不违法。本文的判断是:新贷还旧贷本身不违法,问题出在没有规划好还款来源和成本,债务越滚越大。真正要避免的是用高成本借款还低成本的借款。
房贷、信用卡、网贷,应该先还哪一个?
先还高息借款,也就是网贷和信用卡,再还低息的房贷;如果房贷即将断供,可以结合实际情况优先保住房子。前提是先算清每月真实能还多少,留足生活必需。
月供到什么程度,就该停止借新还旧?
本文给出的信号是:新借款利率高于旧借款、已经没有稳定的还款来源、每期负债超过收入 3 倍,或者已经开始用网贷还信用卡、用高利贷还网贷,就该停下来重新规划。
声明:本文案例根据咨询与公开讨论综合改写,非特定真实个案。